

9月22日,蒙牛旗下专业运动营养品牌迈胜宣布完成近亿元A+轮融资,本轮由中信农业产业基金、李宁公司与非凡领越共同投资,融资将主要用于产品研发、专业运动场景建设、渠道拓展及供应链能力建设。此时距迈胜上一轮由仙乐健康领投、高瓴与蒙牛跟投的A轮融资仅过去十个月股票杠杆式投资,两轮累计融资近2亿元。
资本与产品:迈胜的“液体蛋白”路径能否持续?
本轮投资方组合值得关注。中信农业产业基金具备农业与食品产业投资背景,李宁公司与非凡领越则长期深耕体育用品与运动消费领域。加上现有股东蒙牛、仙乐健康及高瓴创投,迈胜的股东阵容已覆盖食品消费、专业营养、体育产业和市场化投资四大板块。
中信农业产业基金总经理郑先越表示,看重的正是迈胜围绕运动人群从日常训练到赛后恢复建立的完整产品体系,以及将“补什么、怎么补、什么时候补”系统化、产品化的能力。
从产品逻辑看,迈胜的路径有别于传统运动营养品牌的“大而全”。2023年2月,迈胜以开盖即饮的液体蛋白饮切入市场,每瓶含20克蛋白质,直接绕开蛋白粉冲泡繁琐、口感甜腻的痛点。此后,迈胜沿运动场景纵向延展:训练前用甜菜根液提升摄氧能力,训练中以能量胶和液体盐丸维持耐力与电解质平衡,训练后用液体蛋白修复肌肉,睡前搭配酸樱桃液促进恢复。
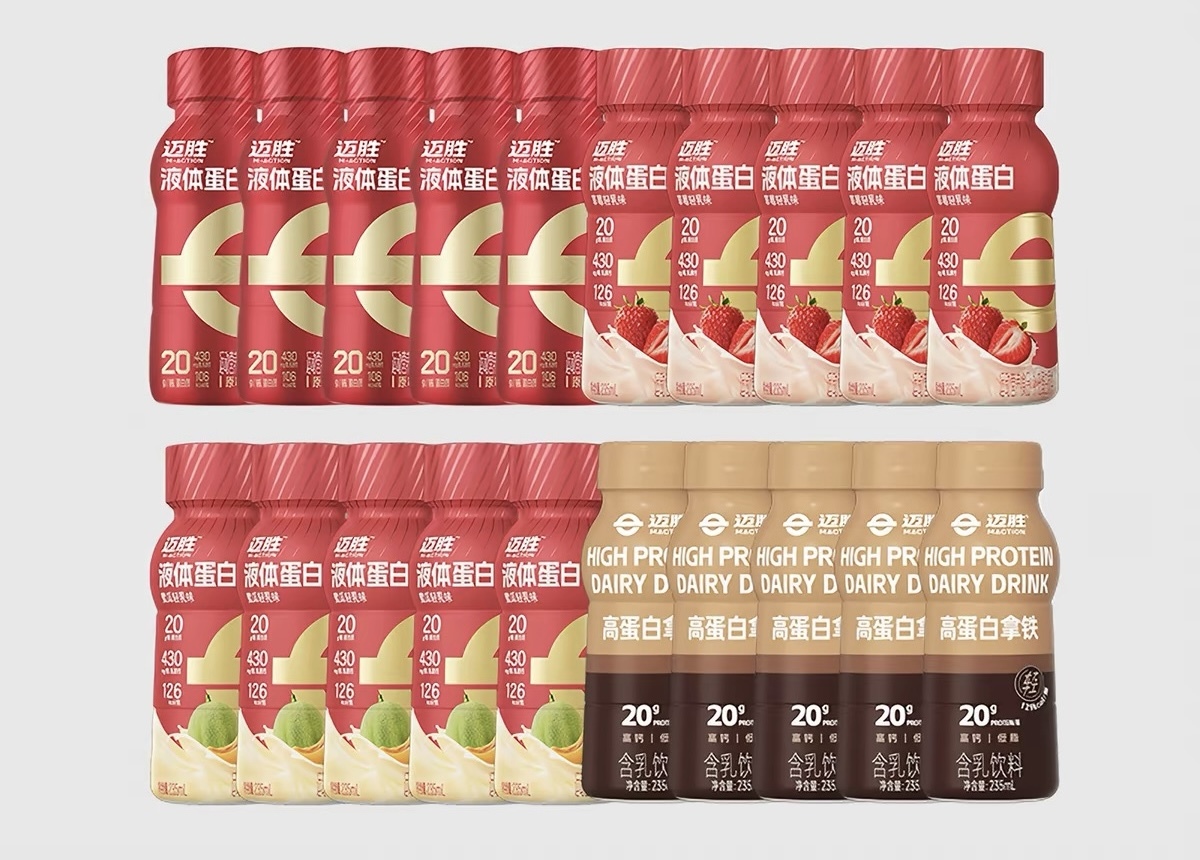
据公司披露,迈胜液体蛋白累计覆盖千万运动人次,连续两年位居全国运动蛋白饮销额第一。
李宁公司的入局,为迈胜打开了体育用品渠道和赛事资源的接入空间。但液体蛋白饮的产品壁垒能否持续,取决于配方迭代、供应链效率和运动场景渗透能力三者的协同。独立乳业分析师宋亮曾指出,乳企在蛋白饮品方向仍需强化研发,“思考如何在细分功能赛道进一步建立差异化”。这一判断同样适用于迈胜所处的运动营养赛道。渠道资源能否转化为可持续的用户复购和品牌忠诚,仍需时间验证。
乳企卡位:运动营养能否成为第二增长曲线?
迈胜的融资节奏,放在乳品行业寻找新增长曲线的背景下审视,更具信号意义。2025年,伊利、蒙牛、光明的液态奶收入分别同比下滑6.11%、11.1%和6.65%,传统液奶增长见顶的压力正在倒逼头部乳企向高附加值品类要增量。
运动营养恰好提供了一个兼具专业壁垒和消费升级叙事的出口。伊利在2026年5月宣布Puritime透明蛋白水正式量产,光明乳业则于4月取得“一种透明蛋白电解质运动饮料及其制备方法”的发明专利授权,为后续入场储备技术能力。更早之前,中国飞鹤与康比特签署战略合作协议,围绕乳源蛋白原料供应和产品联合研发展开深度合作。乳企在运动营养领域的布局,已从零星试水走向系统性卡位。
从赛道基本面看,中国运动营养市场仍处于早期但增速可观的阶段。博观研究院数据显示,2025年市场规模预计达68亿元,2015至2024年复合增长率高达22.7%,但未来三年增速预计回落至7.2%左右的稳健水平,行业正从高速扩张转向存量竞争。艾媒咨询的预测则更为乐观,认为全民健身常态化将持续带动行业维持双位数增长,预计2030年市场规模可突破200亿元。两组数据的差异本身也说明,这一赛道尚未形成稳定的增长预期共识。
格局层面,国际品牌长期主导运动营养市场的局面正在松动。欧美延续数十年的“大黑罐”蛋白粉形态,因使用门槛高、配方偏甜,在中国消费者尤其是亚洲口感偏好面前逐渐失势,国际品牌份额已从约40%滑落至30%左右。本土品牌凭借对便捷性、口感和场景适配的理解,正在争夺市场份额。迈胜选择从马拉松、越野跑、Hyrox等运动社群切入,以“液体即饮”替代“冲泡粉剂”,本质上是用乳品工业的供应链能力重构运动营养的产品形态。
从更宏观的视角看,迈胜的融资并非孤立的资本事件。它折射出的是中国乳业在液态奶天花板逼近后,向“营养+运动”交叉地带寻找结构性增量的集体尝试。
赛道规模尚不足百亿,竞争格局未定,这既意味着空间,也意味着不确定性。产业资本向头部品牌集聚的趋势已经显现,但运动营养能否真正从专业小众走向大众日常,取决于产品能否持续降低使用门槛,以及消费者教育能否跟上品类扩张的速度。
南方+记者 周中雨股票杠杆式投资
文章为作者独立观点,不代表正规安全黄金交易平台-专业黄金配资-黄金配资网观点
- 上一篇:老牌配资平台 个人经济体理论获颁"原创创业理论奖"
- 下一篇:没有了
相关文章


